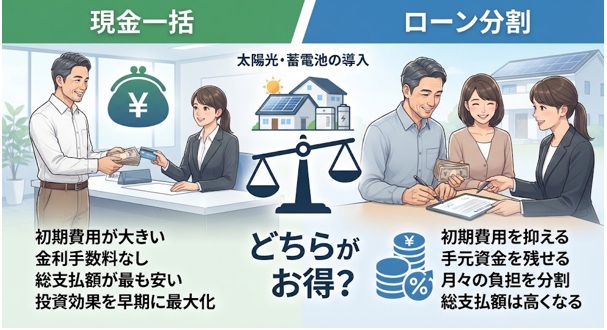
太陽光発電や蓄電池を導入するときに悩みやすいのが、現金で一括購入するか、ローンを利用するかという支払い方法です。現金なら購入時にまとまった資金が必要ですが、ローン金利が発生しないため総支払額を抑えやすくなります。
一方、ローンは利息を支払う必要があるものの、手元に資金を残しながら設備を導入できることがメリットです。単純に設備価格だけで判断するのではなく、購入後の預貯金や毎月の返済負担まで含めて比較する必要があります。
現金払いは金利負担がなく総支払額を抑えやすい
現金で太陽光発電・蓄電池を購入すれば、ローンの利息を支払う必要がありません。同じ設備を同じ価格で購入するのであれば、基本的には現金払いのほうが総支払額を抑えやすくなります。ただし、設備費を一括で支払うことで預貯金が大きく減ってしまう場合には注意が必要です。
住宅の修繕や教育費、急な支出などに備える資金も確保しておかなければなりません。金利だけで損得を判断せず、設備購入後にどの程度の手元資金を残せるのかも重要な判断材料になります。
ローンなら手元資金を残して設備を導入できる
ローンを利用すれば、太陽光発電や蓄電池の購入費用を分割して支払えるため、まとまった資金を一度に減らさずに済みます。
特に太陽光発電と蓄電池を同時に導入する場合は初期費用が大きくなることがあるため、手元資金を確保したい家庭にはメリットがあります。一方、ローンでは金利や手数料によって総返済額が増える可能性があります。
月々の返済額だけを見るのではなく、金利や返済期間、総返済額を確認し、家計に無理なく返済を続けられるかを検討することが大切です。
電気代削減や売電収入まで含めて支払い方法を比較する
太陽光発電・蓄電池の支払い方法を比較するときは、購入費用だけでなく導入後の経済効果も考える必要があります。太陽光発電では、発電した電気を自宅で使うことで購入電力量を減らし、余剰電力を売電できる場合もあります。
さらに補助金を利用できれば、実際の自己負担額が変わります。そのため、現金とローンのどちらが適しているかは家庭の資金状況や導入条件によって異なります。本記事では、両者のメリットや注意点、総支払額や長期収支を比較するときのポイントを詳しく解説します。
補助金適用後の実質負担額をご案内します
補助金適用後の実質負担額をご案内します
エコ発電本舗の「商品」「補助金」メニュー
太陽光発電・蓄電池の「現金」購入のメリット
ローン金利がかからず総支払額を抑えやすい
現金払いの大きなメリットは、ローンの利息を支払わなくてよいことです。例えば、太陽光発電と蓄電池の導入費用が300万円であれば、現金なら基本的に設備代と工事費などを支払えば済みます。
一方、ローンでは借入期間や金利によって総返済額が増えます。特に長期間のローンでは、毎月の返済額を抑えられる反面、支払う利息の総額が大きくなる場合があります。
そのため、手元資金に十分な余裕があり、購入後も生活費や予備資金を確保できるのであれば、金利負担をなくせる現金払いは分かりやすい選択肢です。
発電による経済効果をそのまま設備費の回収に充てられる
現金で購入した場合、ローン返済がないため、太陽光発電によって得られる電気代削減効果や売電収入を設備費の回収に充てやすくなります。
太陽光発電では、発電した電気を自宅で使うことで購入電力量を減らせます。余った電気については、条件を満たせば電力会社へ売電することもできます。また、蓄電池を組み合わせれば、昼間に発電した電気を貯めて夜間などに利用することもできます。
ただし、発電量や電気料金、売電価格などによって経済効果は変わるため、購入前にシミュレーションすることが重要です。
エコ発電本舗の「商品」「補助金」メニュー
太陽光発電・蓄電池の「ローン」購入のメリット
手元資金を残しながら設備を導入できる
ローンを利用する最大のメリットは、まとまった現金を一度に支払わずに設備を導入できることです。太陽光発電と蓄電池を同時に導入すると、住宅の条件や設備容量によっては大きな初期費用が必要になります。現金をすべて設備購入に使ってしまうと、急な修繕費や教育費など、別の支出に対応しにくくなる可能性があります。
ローンなら手元資金を一定程度残しながら導入できるため、家計全体の資金計画を立てやすくなります。ただし、借入期間中は毎月の返済が発生するため、電気代の削減額だけで返済額をすべて賄えるとは限りません。
ローン金利と電気代削減効果を比較する
ローンを利用する場合は、単純に「月々いくら払うか」だけで判断しないことが重要です。確認したいのは、借入額、金利、返済期間、総返済額です。そのうえで、太陽光発電によって年間どの程度の電気代を削減できるのか、売電収入がどの程度見込めるのかを比較します。
例えば、ローンの金利負担が大きい一方で、設備による経済効果が小さければ、ローンを利用するメリットは小さくなります。反対に、低金利で借りられ、手元資金を残す必要性が高い場合には、金利を支払ってでもローンを利用する考え方があります。重要なのは、設備価格だけでなく総支払額と導入後の効果を一緒に確認することです。
エコ発電本舗の「商品」「補助金」メニュー
ローンと現金を選ぶときの判断ポイント
手元資金をどこまで残すかを考える
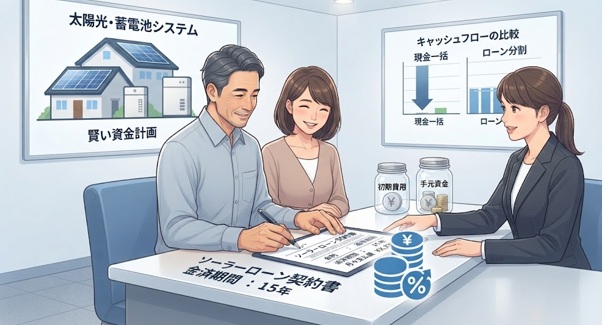
現金払いを検討するときは、設備費を支払った後にも十分な預貯金を残せるかを確認しましょう。太陽光発電や蓄電池は長期間使用する設備ですが、住宅設備には将来的な修理や交換などの費用が発生する可能性があります。また、住宅ローンや教育費など、家庭によって優先すべき支出も異なります。
購入資金を全額現金で支払うことで預貯金がほとんど残らないのであれば、ローンを利用して資金を分散させる方法もあります。反対に、十分な余裕資金があり、ローン金利を負担してまで現金を残す必要性が低ければ、現金購入によって利息を抑える考え方があります。
補助金や売電収入も含めて総額を比較する
太陽光発電や蓄電池の導入を検討するときは、設備価格とローン金利だけでなく、利用できる補助制度や導入後の経済効果も確認することが大切です。補助制度は自治体や年度によって内容や募集期間が異なるため、契約前に最新情報を確認する必要があります。
また、売電収入だけではなく、自宅で発電した電気を使うことで削減できる電気料金も考慮します。JPEAも、太陽光発電では「余らせて売る」だけでなく、自家消費によって電気料金を削減する活用方法を紹介しています。 これらを合計したうえで、現金購入とローン利用の総額を比較すると判断しやすくなります。
エコ発電本舗の「商品」「補助金」メニュー
太陽光発電・蓄電池の収支シミュレーション
初期費用だけでなく長期的な収支を確認する
太陽光発電・蓄電池の支払い方法を決めるときは、導入時の費用だけでなく、10年、15年といった長期的な収支まで確認することが大切です。例えば、現金購入では導入時にまとまった資金が必要ですが、ローンの利息は発生しません。
一方、ローンでは初期負担を抑えられるものの、返済期間中は利息を含めた支払いが続きます。そこで、設備価格から補助金などを差し引いた実質的な初期費用に加え、ローンの総返済額、年間の電気代削減額、売電収入などを整理します。
さらに、将来的なパワーコンディショナなどの交換・修理費用も考慮すると、より現実的な収支を把握できます。複数の条件で比較することで、自分の家計に合った支払い方法を検討しやすくなります。
月々の負担と最終的な支払額を分けて考える
ローンを利用すると、まとまった費用を準備しなくても導入できる一方、月々の返済が発生します。そのため、「毎月いくら払うのか」と「最終的にいくら支払うのか」を分けて考えることが重要です。
例えば、返済期間を長くすれば月々の負担は抑えやすくなりますが、一般的には支払期間が長くなるほど利息を含めた総返済額が増えます。
反対に、短期間で返済すると総支払額を抑えやすい一方、毎月の負担は大きくなります。太陽光発電による電気代削減額だけでローン返済額を判断するのではなく、家計から無理なく返済できる金額かどうかも確認しましょう。現金購入の場合も、購入後に手元へ残る資金を含めて比較することが大切です。
エコ発電本舗の「商品」「補助金」メニュー
まとめ:太陽光発電・蓄電池は家計全体で支払い方法検討
現金払いは金利がかからず総支払額を抑えやすい
太陽光発電・蓄電池を現金で購入する最大のメリットは、ローン金利が発生しないことです。同じ設備価格であれば、利息やローンに伴う手数料がない分、総支払額を抑えやすくなります。また、導入後に得られる電気代の削減効果や売電収入を、ローン返済に充てる必要もありません。
一方で、数百万円規模の資金を一度に支払うと、預貯金が大きく減る可能性があります。現金払いを選ぶ場合は、購入後も生活費や住宅の修繕費などに対応できる十分な手元資金を残せるか確認することが重要です。
ローンは手元資金を残しながら導入できる
ローンを利用するメリットは、まとまった現金を一度に支払わず、手元資金を確保したまま太陽光発電・蓄電池を導入できることです。住宅の修繕費や教育費など、将来必要になる資金を残しておきたい家庭では有効な選択肢になります。
ただし、ローンには金利がかかるため、基本的には現金購入より総支払額が増えます。毎月の返済額だけを見るのではなく、借入額や金利、返済期間、手数料などを確認し、最終的にいくら支払うのかを把握したうえで利用することが大切です。
電気代削減や売電収入まで含めて長期収支を比較する
現金とローンのどちらを選ぶ場合でも、導入時の設備価格だけで損得を判断するのは十分ではありません。太陽光発電では自家消費による電気代削減や余剰電力の売電が期待でき、蓄電池を組み合わせれば発電した電気を別の時間帯に利用できます。
一方、長期間使用すれば機器の修理や交換などの費用が発生する可能性もあります。利用できる補助金も含め、実質的な導入費用、ローンの利息、電気代削減額、売電収入、将来のメンテナンス費用まで整理し、長期的な収支で比較しましょう。
「どちらが得か」は家計と資金計画によって変わる
太陽光発電・蓄電池は、「現金なら得」「ローンなら損」と一律に判断できるものではありません。現金に十分な余裕があれば、金利負担のない一括購入は総支払額を抑えやすい方法です。
一方、購入によって預貯金が大きく減るのであれば、金利を負担してでもローンで手元資金を確保する考え方があります。
重要なのは、設備単体の損得だけでなく、購入後の預貯金や毎月の返済負担まで含めて考えることです。現金とローンの両方で収支をシミュレーションし、家計全体に無理のない支払い方法を選びましょう。
エコ発電本舗の「商品」「補助金」メニュー
太陽光発電・蓄電池は現金とローンどっちが得?Q&Aよくある質問
太陽光発電・蓄電池は現金一括で購入したほうが得ですか?
現金一括で購入するとローンの利息が発生しないため、同じ設備を購入する場合の総支払額は抑えやすくなります。ただし、現金を大きく減らしてしまう場合は注意が必要です。
太陽光発電や蓄電池を購入した後も、住宅の修繕費や生活費、教育費などの支出が発生する可能性があります。
そのため、購入後に十分な預貯金を残せるかどうかも確認することが大切です。現金に余裕がある場合は金利負担を避けられますが、手元資金をほとんど使ってしまう場合は、ローンを利用して資金を残す方法も検討できます。
太陽光発電・蓄電池のローンは何を比較すればよいですか?
ローンを比較するときは、月々の返済額だけではなく、金利、借入期間、借入手数料などを確認することが重要です。月々の返済額が低くても、返済期間が長くなれば支払う利息の総額が増える場合があります。
また、太陽光発電による電気代削減額や売電収入とローン返済額を単純に同じものとして考えるのも避けたほうがよいでしょう。発電量は天候などによって変化するためです。借入額と総返済額を確認したうえで、設備導入によって期待できる年間の経済効果と合わせて比較することがポイントです。
太陽光発電と蓄電池はローンを組んでも元を取れますか?
ローンを利用しても設備による経済効果が得られる可能性はありますが、「必ず元が取れる」とは言えません。太陽光発電の発電量や自家消費量、電気料金、売電価格、蓄電池の容量や使用方法などによって収支が変わるためです。
さらに、ローンを利用する場合は設備価格に加えて利息も含めて考える必要があります。導入前には、現金購入時とローン利用時それぞれについて、初期費用、総支払額、年間の電気代削減額、売電収入、将来的なメンテナンス費用などを確認しましょう。複数の条件でシミュレーションすると、家計に合った支払い方法を検討しやすくなります

執筆・監修者:エコ発電本舗 太陽光・蓄電池・V2H専門チーム
本記事は、太陽光発電・蓄電池・V2Hの施工・販売に携わる専門チームが執筆・監修しています。各メーカーの施工ID保有者やMBA、宅地建物取引士などの有資格者が、豊富な施工実績と最新の業界情報をもとに、信頼性の高い情報をわかりやすく解説いたします。